
JAKARTA — Empat belas bank perekonomian rakyat (BPR) dan bank perekonomian rakyat syariah (BPRS) dilikuidasi sepanjang Januari hingga Oktober 2026. Angka ini bukan sekadar catatan penutupan lembaga keuangan. Di baliknya ada persoalan yang lebih mendasar, yakni lemahnya tata kelola perbankan yang seharusnya menjadi salah satu penopang ekonomi masyarakat kecil.
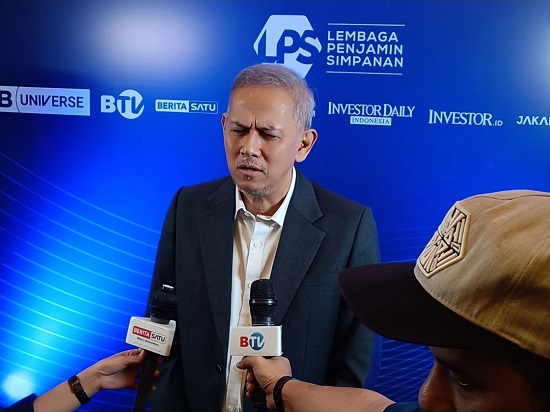
Ketua Dewan Komisioner Lembaga Penjamin Simpanan (LPS) Anggito Abimanyu menyebut persoalan tata kelola sebagai faktor dominan kegagalan BPR dan BPRS yang berujung pada likuidasi. Pernyataan itu disampaikan dalam konferensi pers Komite Stabilitas Sistem Keuangan (KSSK), 3 November 2026.
Jumlah 14 bank tersebut meningkat dibandingkan dengan semester I-2026, ketika delapan BPR/BPRS diputuskan untuk dilikuidasi. Artinya, dalam empat bulan berikutnya terdapat tambahan enam bank yang masuk proses likuidasi.
Dampaknya menyentuh puluhan ribu nasabah. LPS mencatat 62.971 rekening memiliki simpanan yang memenuhi syarat pembayaran klaim, dengan nilai total Rp1,9 triliun. Hingga periode pelaporan, klaim yang telah dibayarkan mencapai Rp643,94 miliar.
Angka tersebut menunjukkan pentingnya kehadiran LPS sebagai pelindung nasabah. Namun, pembayaran klaim setelah bank ditutup tidak boleh dipandang sebagai pengganti pengawasan yang efektif. Perlindungan simpanan memang penting, tetapi mencegah kegagalan bank jauh lebih baik daripada sekadar menyelesaikan akibatnya.
BPR memiliki posisi tersendiri dalam sistem keuangan. Jangkauan dan model bisnisnya dekat dengan masyarakat, termasuk pelaku usaha mikro, kecil, dan menengah yang belum tentu mudah mengakses pembiayaan dari bank umum.
Karena itu, kegagalan BPR berpotensi menimbulkan dampak lebih luas daripada sekadar hilangnya satu badan usaha. Kepercayaan masyarakat terhadap lembaga keuangan lokal dapat terganggu. Akses pembiayaan usaha juga berisiko menyempit, terutama di wilayah yang mengandalkan BPR untuk memenuhi kebutuhan modal.
Pernyataan LPS mengenai lemahnya tata kelola patut menjadi perhatian. Tata kelola bukan istilah administratif belaka. Di dalamnya terdapat kualitas pengurus, pengawasan pemegang saham, pengendalian risiko, penyaluran kredit, kepatuhan, hingga transparansi pengelolaan dana masyarakat.
Bank dapat memiliki modal, jaringan, dan nasabah, tetapi tetap rentan apabila keputusan bisnis tidak dikendalikan dengan prinsip kehati-hatian. Terlebih jika fungsi pengawasan internal tidak berjalan sebagaimana mestinya.
LPS juga menyatakan mendukung langkah OJK mendorong konsolidasi industri BPR dan BPRS. Namun, konsolidasi tidak cukup dimaknai sebagai penggabungan atau pengurangan jumlah lembaga. Kualitas pengurus, disiplin pengawasan, kecukupan modal, dan kemampuan mengelola risiko harus menjadi bagian dari pembenahan.
Lampung perlu membuka kondisi BPR
Bagi Lampung, perkembangan ini relevan untuk dicermati. BPR merupakan bagian dari ekosistem pembiayaan daerah. Keberadaannya berkaitan dengan kebutuhan modal pedagang, pelaku UMKM, dan masyarakat di luar pusat-pusat ekonomi.
Belum ada dasar untuk menyimpulkan bahwa BPR di Lampung menghadapi persoalan yang sama dengan bank-bank yang dilikuidasi secara nasional. Namun, justru karena itu, transparansi kondisi industri perbankan rakyat di daerah menjadi penting.
OJK dan pemangku kepentingan terkait perlu memberikan gambaran yang memadai mengenai kondisi BPR/BPRS di Lampung. Berapa jumlah lembaga yang beroperasi, bagaimana perkembangan kualitas kredit, kecukupan modal, dan apakah terdapat bank yang masuk pengawasan khusus? Informasi tersebut penting agar masyarakat tidak hanya mengetahui persoalan setelah sebuah bank dinyatakan gagal.
Pemerintah daerah juga perlu memperhatikan kesehatan lembaga keuangan yang menjadi bagian dari ekosistem ekonomi lokal. Bukan dengan mencampuri kewenangan pengawasan OJK, melainkan memperkuat literasi keuangan, mendorong akses pembiayaan yang sehat, serta memastikan program pemberdayaan UMKM tidak mengabaikan aspek kehati-hatian.
Empat belas likuidasi BPR/BPRS menjadi pengingat bahwa bank rakyat tidak cukup hanya dekat dengan masyarakat. Bank juga harus sehat, dikelola secara profesional, dan diawasi secara ketat.
Sebab, kepercayaan nasabah dibangun bertahun-tahun, tetapi dapat runtuh akibat tata kelola yang buruk. Ketika sebuah BPR gagal, yang dipertaruhkan bukan hanya kelangsungan perusahaan, melainkan juga kepercayaan masyarakat terhadap lembaga keuangan di daerah.
Daftar 14 BPR/BPRS yang Dicabut Izin
| No. | Nama bank | Lokasi | Tanggal pencabutan izin |
|---|---|---|---|
| 1 | BPR Suliki Gunung Mas | Lima Puluh Kota, Sumatera Barat | 7 Januari |
| 2 | BPR Prima Master Bank | Surabaya, Jawa Timur | 27 Januari |
| 3 | Perumda BPR Bank Cirebon | Cirebon, Jawa Barat | 9 Februari |
| 4 | BPR Kamadana | Bangli, Bali | 18 Februari |
| 5 | BPR Koperindo Jaya | Jakarta Pusat | 9 Maret |
| 6 | BPR Pembangunan Nagari | Agam, Sumatera Barat | 31 Maret |
| 7 | BPR Sungai Rumbai | Dharmasraya, Sumatera Barat | 7 April |
| 8 | BPR Ceper Permata Artha | Klaten, Jawa Tengah | 25 Juni |
| 9 | BPR Mataram Mitra Manunggal | Yogyakarta | 7 Juli |
| 10 | BPRS Hasanah Mandiri | Depok, Jawa Barat | 16 Juli |
| 11 | BPR Citra Bersada Abadi | Bekasi, Jawa Barat | 19 Agustus |
| 12 | BPRS Gaido Indonesia | Cianjur, Jawa Barat | 1 September |
| 13 | BPR Pasarraya Kuta | Badung, Bali | 17 September |
| 14 | BPRS Musyarakah Ummat Indonesia | Tangerang, Banten | 25 September |
(Iwa)


